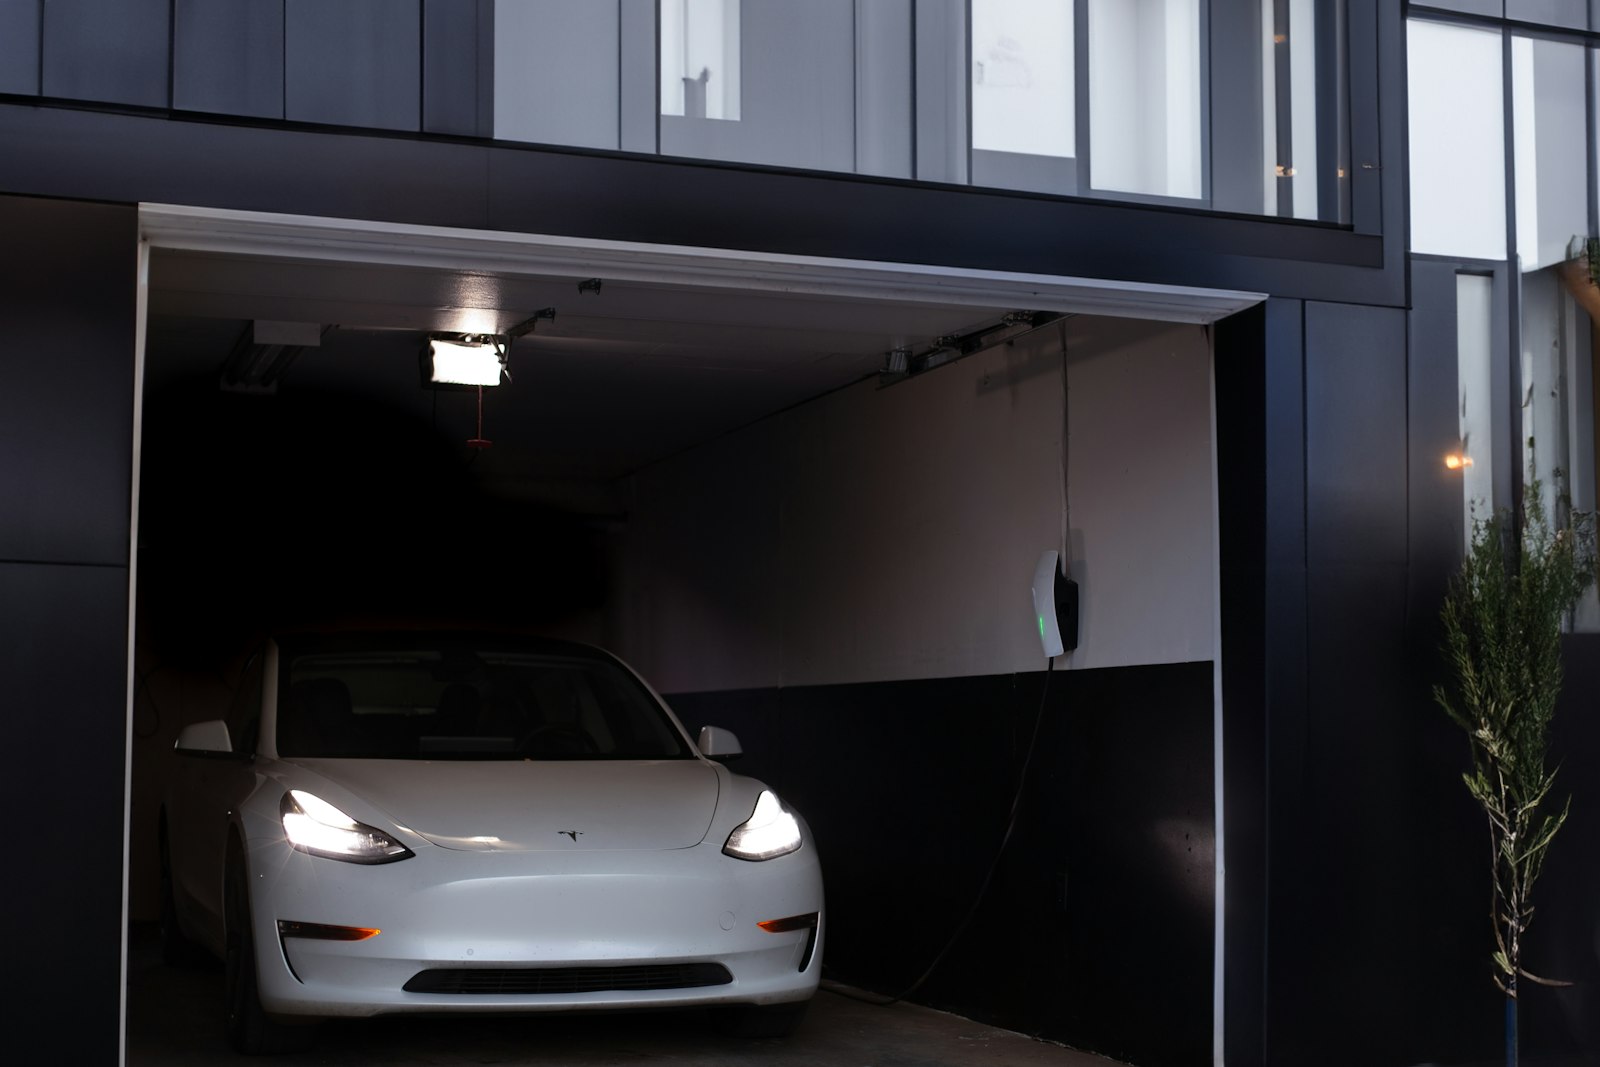
För en vanlig påställd bil ändras sällan självrisken vid stöld när bilen flyttar från gatan in i ett garage. Garage finns inte heller bland de uppgifter som Konsumenternas försäkringsbyrå, Länsförsäkringar och ICA Försäkring nämner som grund för premien. Villkoren ändras däremot: vilka lås som krävs, var lösa delar får ligga och, för avställda bilar och veteranbilar, ibland vilken självrisk som gäller.
Påverkar garaget priset på bilförsäkringen?
Konsumenternas försäkringsbyrå beskriver några vanliga frågor som påverkar premien, bland dem din ålder, hur länge du haft körkort, bostadsort, typ av bostad, bilens ålder, märke och modell samt hur långt du kör. Länsförsäkringar och ICA Försäkring ger i sin förköpsinformation liknande exempel, och ingen av listorna nämner garage eller gatuparkering. Listorna är exempel, inte fullständiga uppräkningar.
Hos Länsförsäkringar står de uppgifter priset bygger på i offerten och i försäkringsbrevet, så där syns det om förvaringen räknas in. Hos andra bolag kan du fråga när du begär offert, gärna om ett pris både med och utan garage. Uppgifterna ska stämma. Länsförsäkringar skriver att oriktiga uppgifter kan minska ersättningen, och If skriver att ändrade eller felaktiga uppgifter ska anmälas och annars kan minska ersättningen.
Ett låst garage kan ersätta rattlåset
Stöldförsäkringen ingår i halv- och helförsäkringen. Hos Folksam ska bilen låsas med ratt- eller växellås när du lämnar den, men kravet gäller inte när bilen står i ett låst garage eller en annan låst lokal som du ensam har tillgång till. Kravet gäller inte heller i ett allmänt garage där du måste lämna ifrån dig nyckeln till stöldskyddet, eller när bilen är på verkstad.
Länsförsäkringar har en motsvarande regel. Låskraven för personbil gäller inte i ett låst garage som bara du disponerar, inte i ett allmänt garage med tjänstgörande garagevakt om du måste lämna ifrån dig nyckeln och inte i en verkstads- eller servicelokal. Ett garage du delar med grannen räknas enligt bolagets villkor inte som ett utrymme som bara du disponerar.
If, ICA Försäkring och Trygg-Hansa gör inget sådant undantag. Hos dem ska bilen vara låst när du lämnar den, var den än står. Bryter du mot låskravet minskar ersättningen. If drar som regel av 10 procent, dock lägst 6 500 kronor, och Folksam normalt 25 procent, dock lägst 5 000 kronor. ICA Försäkring och Trygg-Hansa sätter vanligtvis ned ersättningen med 25 procent, och Länsförsäkringar gör en skälighetsbedömning där ersättningen kan minskas eller utebli.
Trygg-Hansa kan dessutom ställa ett särskilt förvaringskrav. Står det i försäkringsbrevet ska bilen nattetid stå i ett låst utrymme som bara du eller din familj har tillgång till. Kravet gäller inte under resa utanför hemorten, och följer du det inte minskar ersättningen normalt med 25 procent.
En carport kan inte låsas, så den räknas inte som ett låst garage. Polisen råder bilägare att parkera på en upplyst plats eller i garage och att förvara nycklarna säkert, eftersom bilnycklar stjäls vid bostadsinbrott.
Vinterhjulen ska ligga där bara du kommer åt dem
Hos Folksam, If, Länsförsäkringar, ICA Försäkring och Trygg-Hansa ska hjul och annan utrustning som inte sitter på bilen ligga inlåsta i ett utrymme som bara du, eller hos Trygg-Hansa din familj, har tillgång till. Ett gemensamt förråd i ett flerbostadshus räcker inte, eftersom andra också kommer åt det.
- Hos Folksam ska avmonterade hjul och andra lösa fordonsdelar förvaras i ett låst garage eller en annan låst lokal som du ensam har tillgång till. Annars görs normalt ett avdrag på 25 procent, och i allvarligare fall kan ersättningen utebli helt. Är försummelsen lindrig görs inget avdrag.
- If kräver att avmonterade fordonsdelar och tillbehör är inlåsta i ett utrymme som bara du disponerar. Följer du inte kravet lämnas som regel ingen ersättning alls.
- Länsförsäkringar kräver samma sak och ger garaget, vinden och källarförrådet som exempel. Ett garage du delar med grannen räcker inte. Det som inte rimligen går att låsa in, på grund av storleken eller hur det används, ska förvaras aktsamt.
- ICA Försäkring kräver att delar som inte är fast monterade är inlåsta i ett utrymme som bara du disponerar. Ersättningen sätts vanligtvis ned med 25 procent, och vid allvarlig försumlighet kan du bli helt utan.
- Trygg-Hansa godtar ett utrymme som bara du eller din familj har tillgång till, till exempel bostaden, garaget eller vinds- och källarförrådet, men inte ett garage du delar med grannen. Ersättningen minskar normalt med 25 procent.
För avställda bilar och veteranbilar kan garaget ändra självrisken
Hos If gäller avställningsförsäkringen med en lägre självrisk vid skada som inträffar i ett låst garage som bara du disponerar. Hur hög den är står i försäkringsbrevet. Länsförsäkringar knyter inte självrisken till garaget: under avställningen gäller den lägsta självrisken för bilens fordonsslag. Vad avställningsförsäkringen omfattar skiljer sig mellan bolagen.
För veteran- och entusiastbilar är garaget ofta ett krav. Hos If tillkommer en särskild självrisk på 5 000 kronor utöver grundsjälvrisken i stöld- och vagnskadeförsäkringen för veteran- och samlarfordon. Den gäller om bilen nattparkeras på hemorten på annat sätt än inlåst i ett garage som rymmer högst tio fordon. Länsförsäkringars entusiastförsäkring kräver att bilen nattetid på hemorten står i ett låst utrymme eller garage med ett lås som bolaget godkänt. Garaget ska normalt ha högst åtta fordonsplatser och vara det som angavs i ansökan. Följs kravet inte kan ersättningen minskas eller utebli.
En spårsändare kan ta bort självrisken vid stöld
Hos Folksam, Länsförsäkringar, ICA Försäkring och Trygg-Hansa kan en spårsändare ta bort självrisken vid stöld, på olika villkor:
- Folksam tar inte ut grundsjälvrisken om bilen blir stulen och hittas med hjälp av spårsändaren.
- Länsförsäkringar tar inte ut någon stöldsjälvrisk om hela bilen stjäls och en spårningsutrustning som bolaget godkänt var i funktion vid stölden.
- ICA Försäkring tar inte ut grundsjälvrisken vid stöld eller tillgrepp av en bil med spårningssystem som är kopplat till en larmcentral.
- Trygg-Hansa tar inte ut någon självrisk om bilen hade en fungerande spårsändare enligt Stöldskyddsföreningens norm SSF 1073 eller en som bolaget godkänt, och bara om du följt säkerhetsföreskrifterna. Stjäls hela bilen ska du genast polisanmäla och kontakta larmcentralen som är kopplad till spårsändaren.
För dyra bilar är spårsändaren ibland ett krav. Hos Folksam kan kravet gälla bilar värda 1 miljon kronor eller mer, om det framgår av försäkringsbeskedet. Saknas spårsändaren, eller var den inte aktiverad, minskar ersättningen vid stöld med 25 procent, dock aldrig till under 1 miljon kronor. Hos If ska en personbil med ett marknadsvärde över 1,5 miljoner kronor ha ett godkänt positioneringssystem med larmcentralkoppling, annars minskar ersättningen med 40 procent. ICA Försäkring lämnar ingen ersättning alls vid stöld av en bil som saknar ett fungerande godkänt positioneringssystem med larmcentralkoppling, om bilen var värd över 1,5 miljoner kronor när försäkringen tecknades eller förnyades.
Självrisken för en parkeringsskada från ett okänt fordon är 2 960 kronor 2026
Skadas bilen på gatan eller i ett parkeringshus av en bil som kör därifrån, räknas det som en parkeringsskada om bilen stod parkerad, skadan orsakades av ett trafikförsäkringspliktigt fordon och det hände i Sverige. Skador från en person, en cykel eller en kundvagn räknas inte. Du ska först polisanmäla skadan, eftersom det är ett brott att smita från en trafikolycka.
Har bilen vagnskadegaranti anmäler du skadan inom 90 dagar till det bolag som har garantin. Har det gått längre tid anmäler du den i stället till bolaget där bilen har sin trafik- eller halvförsäkring. Saknar bilen vagnskadegaranti anmäler du skadan till ditt försäkringsbolag, och då spelar det ingen roll om bilen har trafik-, halv- eller helförsäkring. Godkänns skadan dras en självrisk som enligt 16 § trafikskadelagen är 5 procent av prisbasbeloppet. För skador som inträffar 2026 är det 2 960 kronor. Det finns tilläggsförsäkringar som ersätter den självrisken, och har ditt bolag en sådan står den bland tilläggen i villkoret.
Senast faktagranskad: 24 oktober 2026
Foto: Priscilla Du Preez 🇨🇦 via Unsplash